

Quỹ đầu tư gom tiền của nhiều người rồi giao cho công ty quản lý mua một rổ tài sản. Nhà đầu tư không sở hữu từng mã riêng lẻ mà sở hữu một phần của cả rổ. SEC gọi quỹ mở cửa cho công chúng là “công ty đầu tư đăng ký” theo Đạo luật Công ty Đầu tư 1940. Theo Investment Company Institute (ICI), đến giữa 2025 khoảng 56,4% hộ gia đình Mỹ — 76 triệu hộ, 128,7 triệu người — nắm ít nhất một loại quỹ đăng ký. Cuối tháng 8/2026, quỹ tương hỗ Mỹ có khoảng 33,29 nghìn tỷ USD tài sản; ETF khoảng 16,27 nghìn tỷ USD.
1. Quỹ tương hỗ / quỹ mở (mutual fund)
Đây là loại quen thuộc nhất. Bạn mua và bán trực tiếp với công ty quỹ (hoặc qua môi giới), một lần mỗi ngày. Giá là NAV — tổng tài sản trừ nợ, chia cho số chứng chỉ — thường tính lúc đóng cửa sàn Mỹ, khoảng 16h giờ miền Đông. Đặt lệnh sáng cũng chỉ nhận giá buổi chiều. SEC gọi đây là “forward pricing”: mọi lệnh trong ngày cùng một giá.
FINRA chia bốn nhóm lớn theo tài sản nắm giữ:
• Quỹ cổ phiếu (stock/equity): mua cổ phiếu, mục tiêu tăng giá dài hạn. Trong đó có quỹ tăng trưởng (growth), quỹ giá trị (value), quỹ vốn hóa lớn/nhỏ, quỹ ngành, quỹ quốc tế.
• Quỹ trái phiếu (bond): mua trái phiếu chính phủ, doanh nghiệp hoặc đô thị. Rủi ro chính là lãi suất tăng làm giá trái phiếu giảm, cộng rủi ro tổ chức phát hành vỡ nợ.
• Quỹ cân bằng / hỗn hợp (balanced/hybrid): vừa cổ phiếu vừa trái phiếu theo tỷ lệ cố định, ví dụ 60/40.
• Quỹ thị trường tiền tệ (money market): mua tín phiếu Kho bạc, thương phiếu ngắn hạn. Mục tiêu giữ NAV quanh 1 USD. FINRA nhấn: đây không phải tài khoản ngân hàng, không được FDIC bảo hiểm.
Ngoài ra còn quỹ theo ngày mục tiêu (target-date / lifecycle): quỹ của các quỹ, tự giảm tỷ lệ cổ phiếu khi gần năm nghỉ hưu ghi trên tên (ví dụ quỹ 2045, 2055). Phù hợp người không muốn tự cân danh mục.
Quỹ mở thường có nhiều lớp chứng chỉ (A, C, Admiral…). Lớp A có thể thu phí mua ban đầu (load); lớp C thu phí hàng năm cao hơn. Phí quản lý, phí 12b-1 (marketing) và phí hành chính nằm trong bảng phí của bản cáo bạch. NerdWallet ghi nhận năm 2024 phí trung bình quỹ chủ động khoảng 0,59%/năm, quỹ thụ động khoảng 0,10%. Vanguard công bố phí trung bình quỹ và ETF của họ 0,07%, thấp hơn mức ngành 0,44% (số liệu Morningstar cuối 2025).
2. ETF — quỹ hoán đổi danh mục
ETF cũng là quỹ gộp vốn, thường được đăng ký như quỹ mở, nhưng bán lẻ không mua trực tiếp từ quỹ. Bạn mua trên sàn như cổ phiếu, giá thay đổi suốt phiên. NAV vẫn được tính cuối ngày; giá thị trường có thể cao hơn (premium) hoặc thấp hơn (discount) NAV. SEC lưu ý giá thường bám sát NAV nhờ cơ chế tạo/hủy lô lớn (creation/redemption in-kind) của thành viên được ủy quyền.
Ưu điểm thường gặp: phí vận hành thấp hơn, công bố danh mục hàng ngày (quỹ mở thường công bố quý), và hiệu quả thuế hơn vì quỹ giao tài sản “hiện vật” thay vì bán lấy tiền mặt khi nhà đầu tư rút. Nhược điểm: phải trả hoa hồng môi giới (nếu sàn còn thu), chênh lệch giá mua–bán (bid-ask), và nếu giao dịch lúc thị trường biến động mạnh có thể mua đắt hơn NAV.
Không phải ETF nào cũng “rẻ và thụ động”. Ngày càng nhiều ETF quản lý chủ động. ICI tháng 8/2026: tài sản ETF Mỹ 16,27 nghìn tỷ USD, tăng 34,1% so với cùng kỳ năm trước.
3. Quỹ chỉ số — cách quản lý, không phải “vỏ” riêng
Quỹ chỉ số bám sát một chỉ số (S&P 500, tổng thị trường Mỹ, VN30…). Có thể là quỹ mở hoặc ETF. Phí thấp vì không thuê đội chọn mã. John C. Bogle, người sáng lập Vanguard và quỹ chỉ số đại chúng đầu tiên, viết: “Đừng tìm cây kim trong đống cỏ. Hãy mua cả đống cỏ.” Ông cũng nói: “Phép màu lãi kép bị chế ngự bởi sự tàn nhẫn của phí kép.” Trong bài The Arithmetic of “All-In” Investment Expenses (Financial Analysts Journal, 2014), Bogle ước tính chi phí “tất cả trong một” của quỹ cổ phiếu chủ động khoảng 2,27%/năm (phí quản lý, giao dịch, load, tiền mặt nhàn rỗi), so với khoảng 0,06% của quỹ chỉ số. Với giả định thị trường tăng 7%/năm trong 40 năm, khoảng cách đó làm số tiền cuối cùng chênh lệch rất
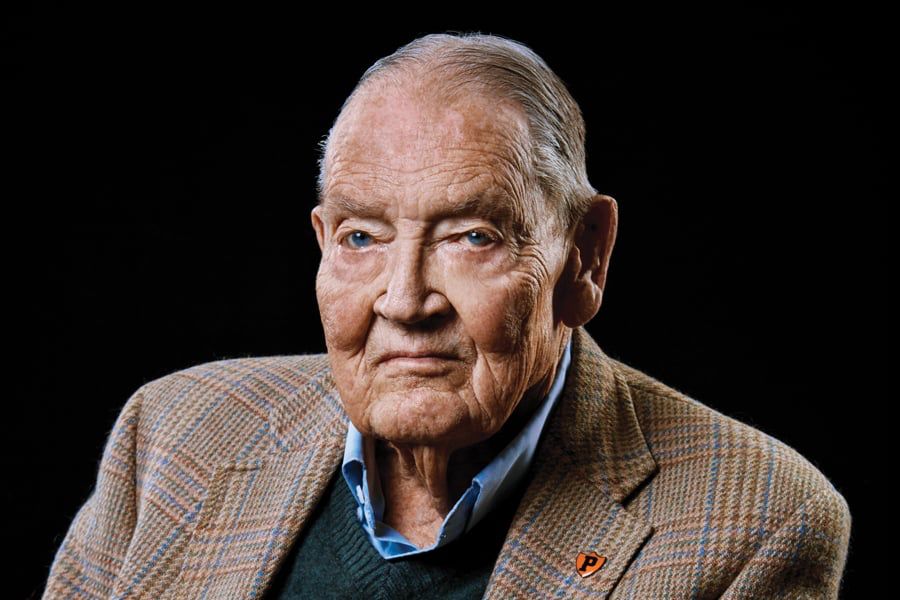
John C. Bogle, nhà sáng lập Vanguard. Nguồn: InvestmentNews
ICI tháng 8/2026 cho thấy quỹ và ETF theo chỉ số đã chiếm 54,3% tổng tài sản quỹ dài hạn Mỹ (22,40 nghìn tỷ USD so với 18,87 nghìn tỷ USD quỹ chủ động). Dòng tiền tháng đó cũng nghiêng về phía chỉ số.
4. Quỹ đóng (closed-end fund)
Phát hành số chứng chỉ cố định lúc IPO, rồi giao dịch trên sàn. Quỹ không mua lại chứng chỉ mỗi ngày như quỹ mở. Giá thị trường gần như luôn lệch NAV: discount khi rẻ hơn tài sản thực, premium khi đắt hơn. Fidelity và Closed-End Fund Association giải thích lệch giá đến từ cung–cầu, uy tín người quản lý, lợi suất phân phối và mức độ tài sản khó bán. Mua lúc IPO thường bất lợi vì giá hay rơi xuống discount sau khi ngân hàng bảo lãnh ngừng chống giá. ICI ghi nhận quỹ đóng truyền thống Mỹ khoảng 257 tỷ USD — nhỏ hơn nhiều so với quỹ mở và ETF.
5. Quỹ phòng hộ (hedge fund)
Quỹ tư, không đăng ký bán đại trà theo Đạo luật 1940. Chỉ nhà đầu tư đủ chuẩn (accredited investor): thu nhập 200.000 USD/năm (300.000 USD nếu vợ chồng) trong hai năm liền, hoặc tài sản ròng trên 1 triệu USD không tính nhà ở chính — hoặc một số chứng chỉ nghề (Series 7, 65, 82…). SEC cảnh báo: phí thường 1–2% tài sản cộng 15–20% lãi (mô hình “2 và 20”); rút tiền thường bị khóa 1 năm hoặc hơn, sau đó chỉ rút theo quý với báo trước 30–90 ngày; quỹ có thể tạm dừng rút khi thị trường căng. Mục tiêu thường là lãi tuyệt đối, được dùng đòn bẩy, bán khống, phái sinh.
6. Private equity và venture capital
Private equity mua công ty chưa niêm yết hoặc mua để tái cấu trúc rồi bán. Venture capital góp vốn startup giai đoạn sớm. Vốn thường bị khóa 7–10 năm, góp theo từng đợt gọi vốn (capital call), phí cũng gần mô hình 2 và 20. Không phải lựa chọn mặc định cho hộ gia đình cần tiền linh hoạt.
7. REIT — quỹ / công ty bất động sản
REIT niêm yết mua hoặc cho thuê bất động sản, theo luật Mỹ phải chia phần lớn thu nhập chịu thuế thành cổ tức. Mua được từ một cổ phiếu, bán trong phiên như cổ phiếu. Rủi ro gắn lãi suất và thị trường nhà. REIT tư và quỹ bất động sản tư nhân thì khóa vốn, chỉ dành cho nhà đầu tư đủ chuẩn, phí cao hơn.
Ở Việt Nam
Nhà đầu tư cá nhân chủ yếu gặp quỹ mở qua công ty quản lý quỹ và ETF niêm yết HOSE. Các ETF nội địa theo dõi VN30, VN Diamond, VN100, VNX50… Ví dụ ETF DCVFM VN30 (mã E1VFVN30) mô phỏng VN30, phí quản lý công bố 0,65%/năm. Nguyên tắc giống Mỹ: đọc bản cáo bạch, xem phí, thời gian mua/bán, độ lệch so với chỉ số (tracking error) và quỹ đang nắm gì. ETF Việt Nam thanh khoản từng mã khác nhau; mã ít giao dịch dễ bị trượt giá khi mua bán số lớn.
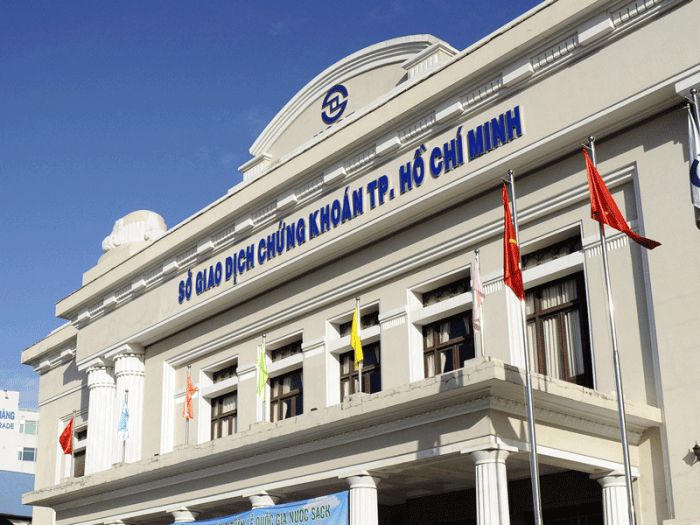
Trụ sở Sở Giao dịch Chứng khoán TP. Hồ Chí Minh (HOSE). Nguồn: FPT IS
Gợi ý chọn theo mục đích
• Tiền để vài tháng tới vài năm, cần lấy ra được: quỹ tiền tệ hoặc trái phiếu ngắn hạn — chấp nhận lãi thấp để đổi lấy ổn định tương đối.
• Tiền nghỉ hưu, học phí con 10–20 năm nữa: quỹ chỉ số/ETF đa dạng, phí thấp, giữ lâu.
• Không muốn tự cân danh mục: quỹ ngày mục tiêu.
• Cần giao dịch trong ngày, đặt lệnh giới hạn: ETF.
• Nghe chào “lãi tuyệt đối, chỉ cho khách VIP”: hỏi ngay mình có phải accredited investor không, khóa vốn bao lâu, phí 2 và 20 ăn bao nhiêu nếu quỹ lỗ.
SEC trong Investor Bulletin về mutual fund và ETF nhắc một điểm then chốt: hai sản phẩm cùng giúp đa dạng hóa với số vốn nhỏ, nhưng khác nhau ở chỗ mua bán và cách tính giá. Chọn sai “vỏ” có thể làm người cần tiền gấp bị kẹt, hoặc trả phí cao suốt 20 năm.
Nhận định:
Bogle từng nói hai kẻ thù lớn nhất của người mua quỹ cổ phiếu là phí và cảm xúc. Số liệu ICI 2026 cho thấy tiền đang chảy sang quỹ chỉ số không phải vì “mốt”, mà vì toán học phí: phần thắng trung bình của quỹ chủ động, sau phí, thường không bù được chi phí. Với gia đình người Việt vừa tích lũy ở Mỹ, vừa lo nhà, vừa gửi tiền về nước, lớp nền hợp lý thường là ETF/quỹ chỉ số phí thấp; quỹ tiền tệ để đỗ tiền ngắn hạn; hedge fund và private equity chỉ xem khi đã hiểu rõ mình đủ chuẩn và chấp nhận khóa vốn. Đừng chọn quỹ vì tên nghe chuyên nghiệp. Hãy mở bản cáo bạch, tìm dòng expense ratio, điều kiện rút tiền, và quỹ đang mua cái gì.

